币安理财和欧易赚币利率怎么算?APR 与 APY 的区别、阶梯年化和真实收益计算(2026)
看到「年化 10%」先别急着存。这个数字是 APR 还是 APY、按分钟还是按小时计息、只对前多少额度有效、要不要扣服务费,每一项都会影响你最后拿到的钱。
本文信息更新于 2026-10-29,依据币安帮助中心《币安赚币活期产品入门指南》(2026-09-24 更新)、欧易帮助中心《OKX 活期简单赚币简介及规则》(2026-08-27 更新),以及两家理财页面当日显示的利率。利率随时变化,以产品页为准。
APR 和 APY 有什么区别?
- APR(年化利率):不考虑复利,按本金简单计算的年化利率;
- APY(年化收益率):把复利算进去之后,一年实际能拿到的收益率。
两者的换算公式:APY = (1 + APR ÷ n)ⁿ − 1,n 是一年里复利的次数。
| APR | 不复利 | 按天复利(n = 365) | 持续复利(按分钟近似) |
|---|---|---|---|
| 3% | 3.00% | 约 3.05% | 约 3.05% |
| 5% | 5.00% | 约 5.13% | 约 5.13% |
| 10% | 10.00% | 约 10.52% | 约 10.52% |
可以看到,利率不高时,复利带来的差别其实很小。真正影响收益的,往往是下面这些规则。
币安活期:按分钟计息,收益自动滚入本金
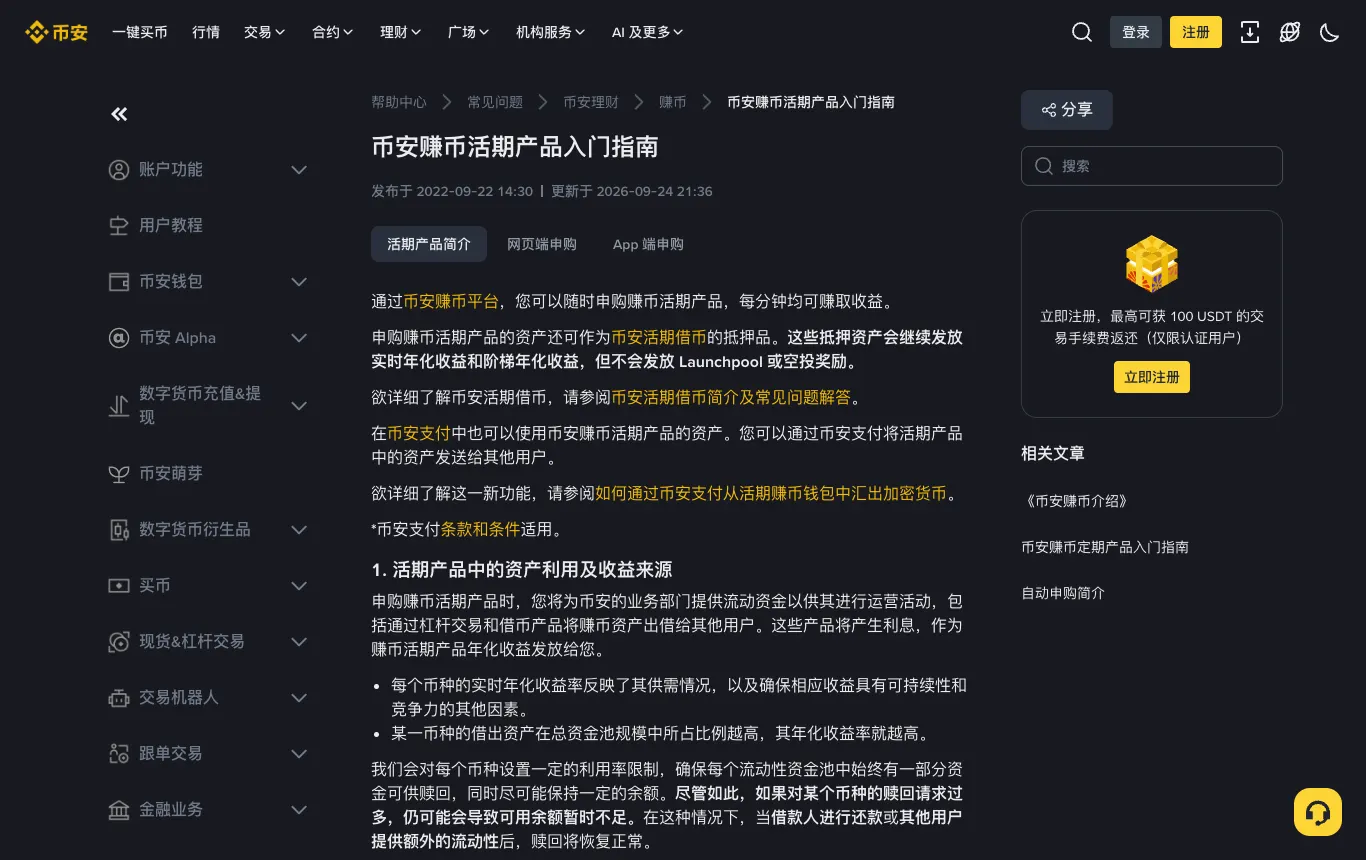
按币安的说明,活期产品的收益分两种:
实时年化收益:适用于你投入的全部金额,按分钟计算,直接累积到理财账户,所以活期余额会越来越多,也就是自动复利。币安给出的例子是:
2,000 ABC × 2.09% ÷ 365 ÷ 24 ÷ 60 = 0.00007952 ABC
下一分钟,你的活期余额就变成 2,000.00007952 ABC,并在这个基础上继续计息。
阶梯年化收益:部分活期产品的额外奖励,不同申购金额对应不同年化,通常只对一定额度内的部分有效。
收益从哪来?按币安说明,申购的资产会通过杠杆交易和借币产品出借给其他用户,利息作为年化收益发放给你。币种被借出的比例越高,年化收益率越高。
欧易简单赚币:按小时计息,收取 15% 服务费
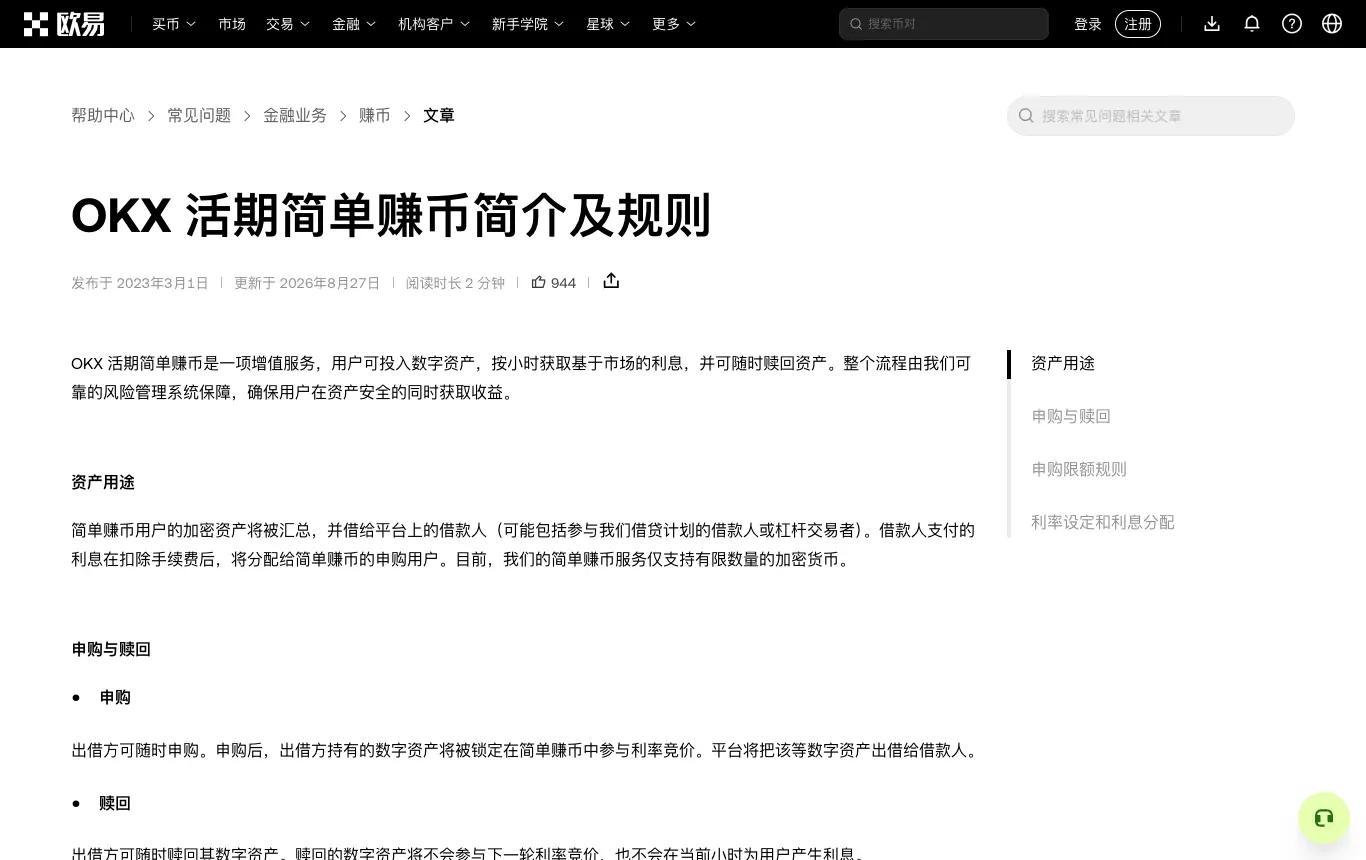
按欧易的说明:
- 申购的资产会汇总后借给平台上的借款人,借款人支付的利息扣除手续费后分配给申购用户;
- 按小时计息:在整点 T0 处理的申购,T0 到 T+1 这一小时的利息,在 T+2 整点发放。例如你在 UTC 7:30 申购,8:00 记录余额,8:00 到 9:00 的收益在 9:00 左右发放;
- 欧易收取累计收益的 15% 作为服务费;
- 可以随时赎回,赎回的资产不参与下一轮利率竞价,当前小时也不再产生利息。
欧易英文帮助页给出的估算公式是:每小时收益 = 申购金额 × 年化 ÷ 365 ÷ 24 × 85%。也就是说,按这个公式,你实际拿到的大约是页面年化的 85%,具体以产品页说明为准。
实例:存 1,000 USDT 一年能拿多少?
假设页面显示的年化一年内保持不变(实际会浮动):
| 情况 | 计算 | 一年收益约 |
|---|---|---|
| 币安活期,年化 5%,按分钟复利 | 1,000 × (e^0.05 − 1) | 51.27 USDT |
| 欧易活期,年化 5%,扣 15% 服务费 | 1,000 × 5% × 85% | 42.50 USDT(不计复利) |
| 只看 APR,不复利 | 1,000 × 5% | 50 USDT |
所以比较两家利率时,不能只看页面上的数字,还要看计息方式和是否扣服务费。
「最高年化」背后的条件
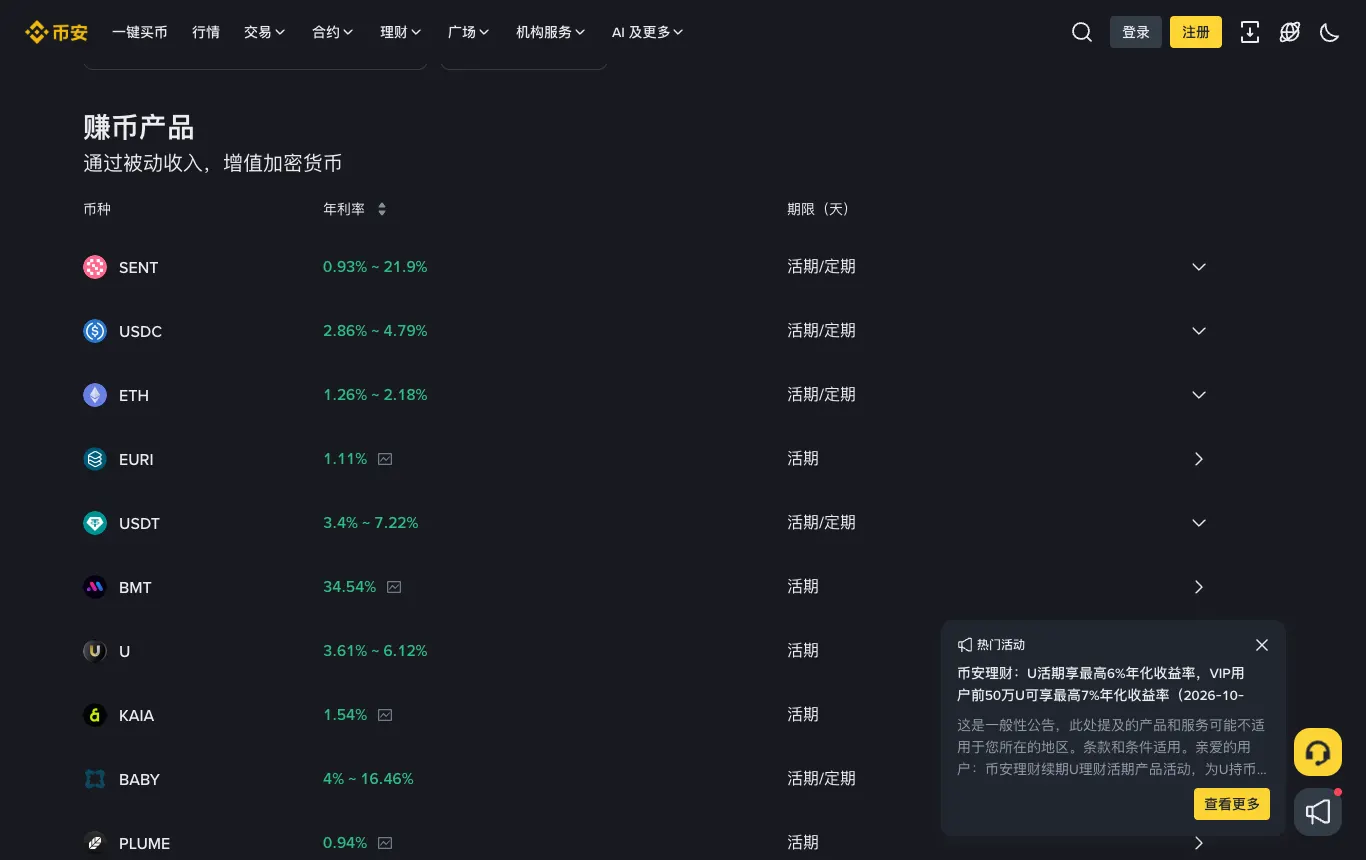
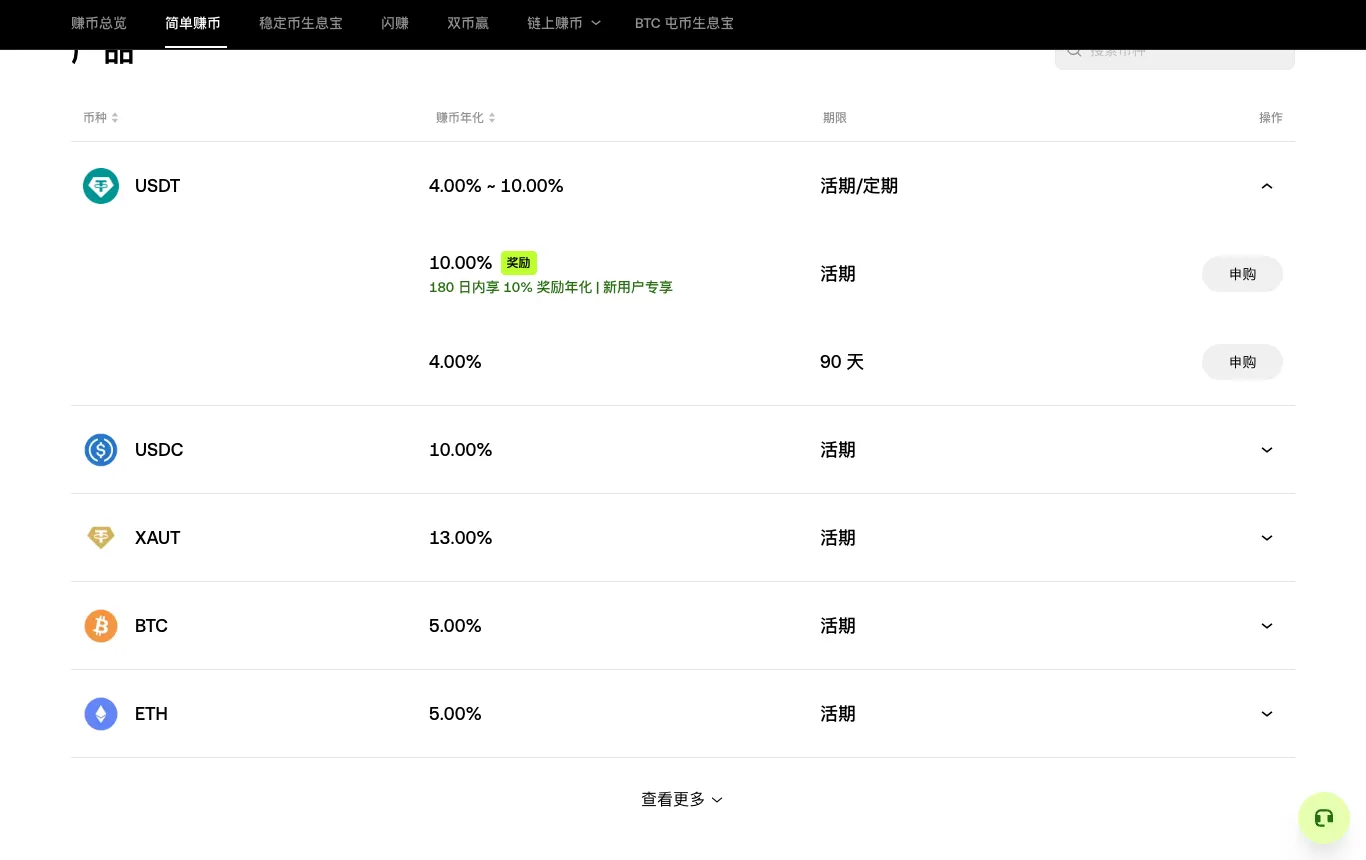
截图当天,两家 USDT 理财的利率区间都不低,但要看清楚:
- 区间的上限往往有条件:欧易 USDT 的 10% 是「180 日内享 10% 奖励年化,新用户专享」;
- 阶梯年化只对一定额度有效:例如币安当期的 U 活期活动写明,普通用户最高 6% 年化,VIP 用户前 50 万 U 可享最高 7%,超出部分不享受这档利率;
- 活期利率随时浮动:币安的实时年化反映的是实时供需,欧易的利率按每小时的借贷需求确定;
- 定期利率固定,但资金锁定:到期前不能随时赎回。
理财有哪些风险?
按币安的官方说明,活期产品主要有三类风险:
- 借款人违约风险:借款人虽然要超额抵押,但极端行情下仍可能无法足额还款;
- 赎回流动性风险:赎回需求过高时,赎回可能出现短暂延迟,每个产品也有每日赎回限额;
- 极端市场事件风险:重大安全事件、集体违约、剧烈波动或网络中断,可能造成部分或全部损失。
欧易同样说明,申购和赎回限额可能根据市场情况调整。理财不是银行存款,收益和本金都不保证。
怎样更理性地选理财产品?
- 先看计息方式:按分钟、按小时还是按天,是否自动复利;
- 再看是否扣费:服务费会直接降低实际收益;
- 看清高利率的条件:额度上限、新用户限定、活动期限;
- 只放短期不用的钱:活期也可能遇到赎回延迟;
- 不要因为利率高就买不熟悉的币:币价下跌的损失,往往远大于几个百分点的利息。
常见问题
APR 和 APY 哪个更高? 有复利时 APY 高于 APR;没有复利时两者相等。利率不高时,两者差距很小。
币安活期的利息什么时候发? 实时年化收益按分钟计算,直接累积在理财账户里,不会单独发放到现货账户。
欧易简单赚币的利息什么时候到? 按小时计息,T0 到 T+1 这一小时的利息在 T+2 整点发放。
理财的币可以随时取出吗? 活期一般可以随时赎回,但两家都说明在赎回需求过高等情况下可能延迟,并且有赎回限额;定期产品到期前不能随时赎回。
写在最后
看理财利率,先分清 APR 和 APY,再看计息频率、服务费和高利率的附加条件。币安活期按分钟自动复利,欧易简单赚币按小时计息并扣 15% 服务费,同样的数字,实际收益并不相同。更多费率相关的内容,见币安和欧易哪个好和手续费计算器。